17.09.2026 | 06:55
Vom Acker bis ins Supermarktregal: MustGrow, Sprouts und Hain Celestial machen Appetit auf Bio
Erstellt und veröffentlicht im Auftrag von MustGrow Biologics
Gesund, nachhaltig, biologisch: Der Trend zu bewusster Ernährung bleibt ungebrochen. Doch an der Börse enttäuschte der Sektor zuletzt. Explodierende Kosten für Rohstoffe und Logistik fressen die Margen der Erzeuger auf, während die Inflation Verbraucher zu mehr Zurückhaltung an der Kasse zwingt. Die mageren Jahre können aber auch eine Chance sein. Wer die gesamte Wertschöpfungskette vom Acker bis zum Supermarktregal durchleuchtet, findet drei sehr unterschiedliche Fälle: MustGrow Biologics, Hain Celestial und Sprouts Farmers Market. Ein Vergleich des Trios zeigt, wo Analysten das größte Kurspotenzial sehen.
Lesezeit: ca. 7 Min.
|
Autor:
Jens Castner
ISIN:
MUSTGROW BIOLOGICS CORP. | CA62822A1030 | TSXV: MGRO , OTCQB: MGROF , HAIN CELESTIAL GRP DL-_01 | US4052171000 , SPROUTS FMRS MKT DL-_001 | US85208M1027
Hole Dir die spannenden Kommentare direkt als Newsletter per E-Mail.
Inhaltsverzeichnis:
Der Autor

Jens Castner
Der gebürtige Nürnberger ist seit mehr als 30 Jahren im Finanzjournalismus und am Kapitalmarkt aktiv, zuletzt als Chefredakteur von Börse Online. Seit April 2026 ist er selbstständig tätig, um sich voll und ganz seiner großen Leidenschaft zu widmen: der Identifikation unterbewerteter Aktien, mit besonderem Fokus auf das Nebenwertesegment.
Tag-Cloud
Aktien-Cloud
Stufe 1: Der Ursprung – biologischer Pflanzenschutz statt chemischer Keule
Verbraucherschutz beginnt auf dem Acker. Weltweit sind bereits über 568 chemisch-synthetische Pestizid-Wirkstoffe verboten. Die Landwirtschaft braucht deshalb dringend Alternativen ohne Chemie. Genau hier setzt MustGrow Biologics an: Das kanadische Unternehmen gewinnt natürliche bioaktive Substanzen aus Senfkörnern, um biologische Lösungen für die Landwirtschaft zu entwickeln. Aus dieser Technologie sind zwei Produktlinien mit unterschiedlichen Anwendungsbereichen hervorgegangen: das bereits zugelassene Bio-Düngemittel TerraSante™, das den Boden und dessen Mikrobiom mit wichtigen Nährstoffen versorgt, und das vorregistrierte Pflanzenschutzmittel TerraMG™, das derzeit entwickelt wird, um Nematoden, Schädlinge und Bodenkrankheiten zu bekämpfen, ohne auf herkömmliche Chemikalien zurückzugreifen. Das Geschäftsmodell ist bewusst kapitalschonend angelegt: Statt eigener Fabriken produzieren Lohnhersteller, die Patente hält MustGrow selbst – rund 110 sind erteilt oder angemeldet. Das macht das Geschäft gut skalierbar: Die derzeitige Produktionskapazität von rund 650 t TerraSante™ könnte ohne nennenswerte Investitionen auf bis zu 3.900 t erweitert werden. Bei voller Auslastung könnten potenzielle Umsätze von 50 bis 100 Mio. USD bei Bruttomargen von 40 % bis 60 % erzielt werden. Dem steht eine aktuelle Marktkapitalisierung von lediglich 20,2 Mio. USD (28,2 Millionen CAD) gegenüber.
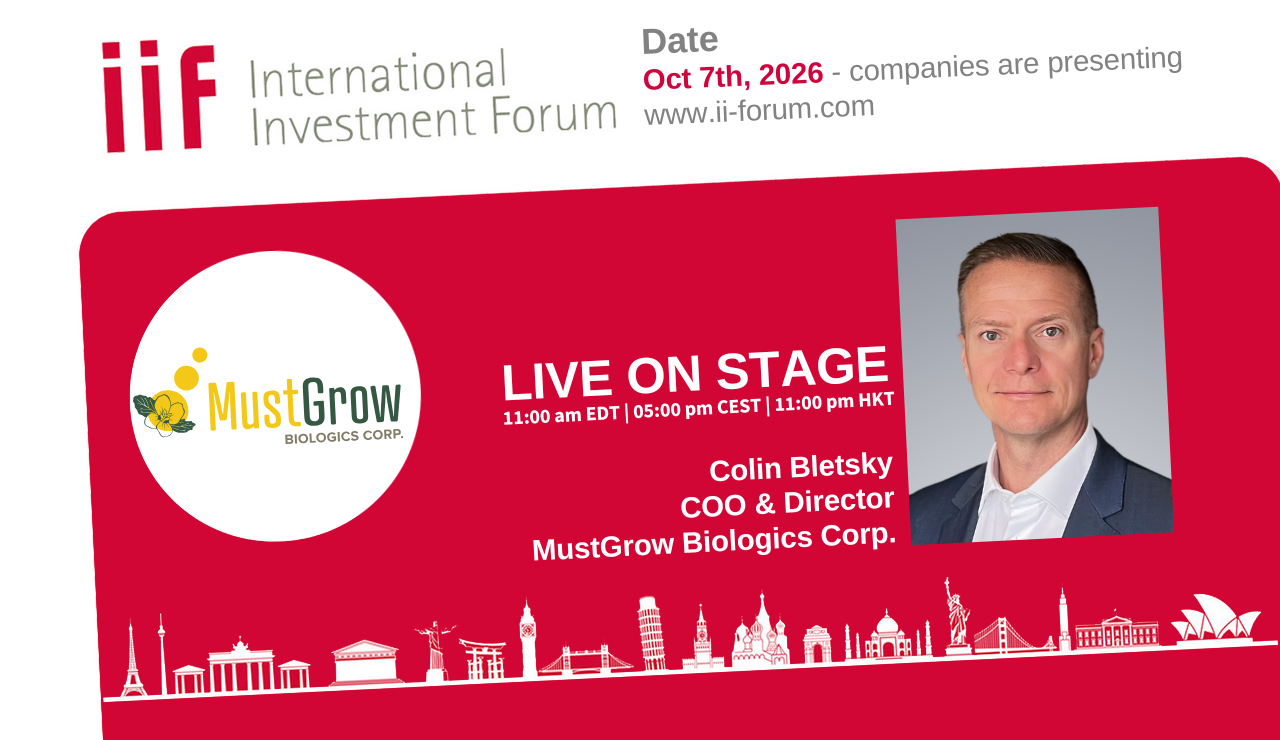
Der eigentliche Hebel liegt in der Partnerschaft mit dem deutschen Agrar- und Pharmakonzern Bayer. Das in Leverkusen ansässige DAX-Unternehmen sicherte sich 2023 die Lizenz für die TerraMG™-Technologie in Europa, dem Nahen Osten und Afrika (EMEA) und wird in diesen Regionen die Entwicklung, die behördliche Zulassung sowie den potenziellen künftigen Vertrieb übernehmen. MustGrow schätzt, dass sich der Wert der Vorab- und Meilensteinzahlungen sowie der Entwicklungsarbeiten in den nächsten fünf bis sieben Jahren auf insgesamt etwa 35 bis 40 Millionen USD belaufen könnte, wobei nach Erteilung der Zulassung laufende Lizenzgebühren folgen werden. Im August ging die erste dieser Meilensteinzahlungen ein. Sie bestätigt, dass die gemeinsame Entwicklung technisch vorankommt, auch wenn die genaue Höhe der Zahlung vertraulich bleibt. Wer mehr über die MustGrow-Börsenstory erfahren will, hat am 7. Oktober Gelegenheit dazu. An diesem Tag wird der fürs operative Geschäft verantwortliche Vorstand Colin Bletsky um 17 Uhr auf dem International Investment Forum (IIF) die Strategie des Unternehmens erläutern. Das IIF ist eine der wichtigsten virtuellen Nebenwertekonferenzen, zu der auch Privatanleger zugelassen sind.
Hier geht's zur Anmeldung:
Die Lizenzeinnahmen von 1,4 Mio. CAD sorgten bei MustGrow im zweiten Quartal für den Sprung in die Gewinnzone – unterm Strich stand ein Nettoergebnis von 413.000 CAD aus den fortgeführten Geschäftsbereichen. Der Produktumsatz mit TerraSante™ fiel mit 75.000 CAD allerdings (plangemäß) schwach aus, weil Lohnhersteller ihre Produktion erst umstellen mussten und teure Luftfracht die Margen belastete. Trotzdem liegt der TerraSante™-Umsatz seit Jahresbeginn (Stand: Mitte August) bei 900.000 CAD und damit um 46 % über dem gesamten Vorjahreswert. Nach dem geplanten Wechsel von Luft- auf Seefracht rechnet das Management mit einer Erholung der Bruttomarge auf 25 bis 30 %. Bei laufenden Betriebskosten von rund 900.000 CAD pro Quartal ist MustGrow mit 4,4 Mio. CAD an liquiden Mitteln und 5,2 Mio. CAD Betriebskapital solide für die weitere Skalierung aufgestellt; die Verschuldung ist mit rund 377.000 CAD marginal. Eine im Juni durchgeführte, deutlich überzeichnete Kapitalerhöhung spielte zusätzliche 3,74 Mio. CAD ein – ursprünglich waren nur 2,0 Mio. CAD angepeilt. Anfang September wurde zudem mit Tyler Reinheimer ein neuer CFO berufen, der das Management im Finanzbereich verstärkt.
Das Augsburger Analystenhaus GBC Research nahm die Aktie im Juli unter die Lupe. Die Experten schätzen den TerraSante™-Umsatz im laufenden Jahr auf 4,5 Mio. CAD und erwarten Steigerungen auf 14,1 Mio. CAD (2027) und 31,6 Mio. CAD (2028). Auf dieser Basis kommt GBC zum Urteil „Kaufen“ und leitet ein Kursziel von 2,70 CAD beziehungsweise 1,66 EUR bis zum 31. Dezember 2027 ab. Gemessen an der aktuellen Notiz von 0,41 CAD (an deutschen Handelsplätzen 0,25 EUR) entspricht das einem Aufwärtspotenzial von mehr als 500 %! Allerdings hängt dieses Szenario an der vollständigen Zulassung der Produkte in den globalen Schlüsselmärkten. Erste Verkaufserfolge in Testregionen wie Kalifornien, Washington und Florida zeigen, dass die Kanadier auf dem richtigen Weg sind.
Stufe 2: Die Verarbeitung – Markenartikler zwischen Sparzwang und Umbau
Auf der zweiten Stufe der Kette treffen teure Rohstoffe auf sparsame Verbraucher. Wie schmerzhaft dieser Spagat sein kann, zeigen die Zahlen von Hain Celestial. Der US-amerikanische Konsumgüterhersteller konzentriert sich auf die Produktion und den Vertrieb von gesunden „Better-for-you“-Lebensmitteln und Naturprodukten wie Tee, Joghurt, Baby- und Kindernahrung, die über den klassischen Einzelhandel und via E-Commerce vermarktet werden. Der Umsatz sank im Geschäftsjahr 2025/26, das am 30. Juni endete, um 13 % auf 1,35 Mrd. USD. Bereinigt um Verkäufe und Portfolioveränderungen betrug der organische Rückgang 3 %. Unter dem Strich stand ein Nettoverlust von 305 Mio. USD (Vorjahr: 531 Mio. USD), belastet durch eine Goodwill-Abschreibung von 193 Mio. USD. Auch das bereinigte operative Ergebnis vor Zinsen, Steuern und Abschreibungen (EBITDA) gab um 22 % auf 89 Mio. USD nach, die bereinigte Bruttomarge sank leicht auf 20,5 %.
Positiver fällt der Blick auf die Liquidität aus, die CEO Alison Lewis als „pivotal“ – also entscheidend – bezeichnet: Der operative Cashflow stieg um 250 % auf 78 Mio. USD, der freie Cashflow drehte von minus 3 Mio. auf plus 58 Mio. USD. Damit sank die Gesamtverschuldung von 705 auf 558 Mio. USD. Zeitgleich mit den Zahlen verkündete Hain Celestial am Montag den nächsten Schritt auf dem Weg zur Gesundung: den Verkauf des gesamten internationalen Geschäfts – darunter Marken wie Ella's Kitchen™, Linda McCartney Foods™ und New Covent Garden™ – an die deutsche Beteiligungsgesellschaft Aurelius für rund 323 Mio. USD in bar. Der Verkaufserlös soll fast vollständig in den Schuldenabbau fließen. Zuvor war bereits das Snack-Geschäft mit Marken wie Terra Chips™ und Garden Veggie™ veräußert worden. Übrig bleibt ein schlanker, auf Nordamerika fokussierter Anbieter von Bioprodukten mit starken Marken wie Celestial Seasonings™, Earth's Best™ und The Greek Gods™.
Beim Verkauf des internationalen Geschäfts steht der Markenartikler unter Zeitdruck. Die Transaktion soll zwar bis Ende Dezember abgeschlossen sein, ist aber an eine Fristverlängerung der Kreditgeber gebunden – gelingt diese nicht innerhalb von 30 Tagen nach Vertragsunterzeichnung, kann Aurelius vom Kauf zurücktreten. In der Bilanz sind bereits 558 Mio. USD der Schulden als kurzfristig fällig eingestuft. Entsprechend vorsichtig bewerten Analysten die Aktie: Das Rating lautet im Konsens „Halten“, das durchschnittliche Kursziel liegt bei 1,33 USD. Angesichts des aktuellen Niveaus von 0,63 USD wäre das ein Plus von mehr als 100 %. Allerdings schwankt die Schätzung für den fairen Wert je nach Analyst zwischen 0,50 und 3,00 USD. Diese Bandbreite zeigt, wie unterschiedlich die Experten die Erfolgsaussichten des Umbaus beurteilen.
Stufe 3: Der Supermarkt – gesunde Zahlen, aber kränkelndes Kerngeschäft
Am Ende der Wertschöpfungskette steht der Einzelhandel. Sprouts Farmers Market gilt dabei in den USA traditionell als besonders gesunde Cash-Maschine. Im zweiten Quartal stieg der Nettoumsatz um 5 % auf 2,33 Mrd. USD, die Bruttomarge blieb mit 38,7 % hoch. Der Gewinn je Aktie legte von 1,35 auf 1,37 USD zu und übertraf damit die Erwartungen. Analysten hatten im Schnitt mit einem Rückgang auf 1,34 USD gerechnet. Der operative Cashflow erreichte im ersten Halbjahr 369 Mio. USD, wovon allein 210 Mio. USD in Aktienrückkäufe flossen. Fürs Gesamtjahr erwartet das Management ein Umsatzwachstum von 5,5 bis 6,5 % und einen Gewinn je Aktie von 5,32 bis 5,40 USD.
Der Haken liegt im Detail: Die flächenbereinigten Umsätze in bestehenden Filialen, die seit mehr als einem Jahr geöffnet sind (Comparable Store Sales, kurz Comps), sanken im zweiten Quartal um 1,0 %, seit Jahresbeginn sogar um 1,4 %. Die bestehenden Läden verlieren also an Schwung – wachsen kann Sprouts derzeit vor allem, weil laufend neue Filialen hinzukommen: 13 Neueröffnungen gab es im ersten Halbjahr, insgesamt 42 sind für 2026 geplant – bei Investitionen von rund 310 Mio. USD. Hinzu kommt ein kalendarischer Sondereffekt: Das Geschäftsjahr 2026 hat 53 statt der üblichen 52 Wochen. Die zusätzliche Woche im Schlussquartal bläht Umsatz und Gewinn optisch auf – das von der Chefetage prognostizierte Wachstum ist also mit Vorsicht zu genießen.
Trotz der schwächelnden Comps bleiben Analysten mehrheitlich optimistisch: Das Rating lautet im Konsens „Kaufen“, das durchschnittliche Kursziel von 16 Experten liegt bei 95 USD. Beim aktuellen Kurs von 73,50 USD sehen die Analysten damit im Schnitt noch rund 30 % Luft nach oben. Allerdings reicht auch hier die Spanne von 70 bis 114 USD, das Kurspotenzial reicht also von einer Nullnummer bis hin zu 55 % Gewinnchance.
Wer hat die besten Chancen, die Dürreperiode hinter sich zu lassen?
Spätestens seit der Übernahme von Whole Foods durch Amazon im Jahr 2017 ist das Bio-Thema an der Börse angekommen. Doch wie Produzenten und Verkäufer konventioneller Pflanzenschutz- und Lebensmittel kann sich die Branche weder der Inflation noch dem konjunkturell bedingt schwachen Konsumklima entziehen. Sowohl MustGrow Biologics als auch Hain Celestial und Sprouts Farmers Market notierten vor Jahren bereits um ein Vielfaches höher als heute. Die Wertschöpfungskette zeigt zudem: Bio ist an der Börse kein einheitliches Thema. Wer defensive Qualität sucht, findet sie bei Sprouts Farmers Market – muss aber die schwache organische Wachstumsdynamik im Blick behalten. Wer auf einen klassischen, aber riskanten Turnaround setzt, beobachtet Hain Celestial bis zur Klärung der Kreditverlängerung. Das größte Kurspotenzial sehen Analysten ganz am Anfang der Kette: Bei MustGrow Biologics steht einem Kurs von aktuell 0,41 CAD ein Ziel von 2,70 CAD gegenüber. Ob sich dieses Potenzial heben lässt, entscheidet sich vor allem an der Frage: Wird es dem Unternehmen gelingen, den Absatz von TerraSante™ in den USA zu steigern? Falls ja, haben die Kanadier im Vergleich des Trios die besten Chancen, die mageren Jahre schnell hinter sich zu lassen.
Interessenskonflikt
Gemäß §85 WpHG weisen wir darauf hin, dass die Apaton Finance GmbH sowie Partner, Autoren oder Mitarbeiter der Apaton Finance GmbH (nachfolgend „Relevante Personen“) ggf. künftig Aktien oder andere Finanzinstrumente der genannten Unternehmen halten oder auf steigende oder fallende Kurse setzen werden und somit ggf. künftig ein Interessenskonflikt entstehen kann. Die Relevanten Personen behalten sich dabei vor, jederzeit Aktien oder andere Finanzinstrumente des Unternehmens kaufen oder verkaufen zu können (nachfolgend jeweils als „Transaktion“ bezeichnet). Transaktionen können dabei unter Umständen den jeweiligen Kurs der Aktien oder der sonstigen Finanzinstrumente des Unternehmens beeinflussen.
Die Apaton Finance GmbH ist daneben im Rahmen der Erstellung und Veröffentlichung der Berichterstattung in entgeltlichen Auftragsbeziehungen tätig.
Es besteht aus diesem Grund ein konkreter Interessenkonflikt.
Die vorstehenden Hinweise zu vorliegenden Interessenkonflikten gelten für alle Arten und Formen der Veröffentlichung, die die Apaton Finance GmbH für Veröffentlichungen zu Unternehmen nutzt.
Risikohinweis
Die Apaton Finance GmbH bietet Redakteuren, Agenturen und Unternehmen die Möglichkeit, Kommentare, Interviews, Zusammenfassungen, Nachrichten u. ä. auf www.kapitalerhoehungen.de zu veröffentlichen. Diese Inhalte dienen ausschließlich der Information der Leser und stellen keine Handlungsaufforderung oder Empfehlungen dar, weder explizit noch implizit sind sie als Zusicherung etwaiger Kursentwicklungen zu verstehen. Die Inhalte ersetzen keine individuelle fachkundige Anlageberatung und stellen weder ein Verkaufsangebot für die behandelte(n) Aktie(n) oder sonstigen Finanzinstrumente noch eine Aufforderung zum Kauf oder Verkauf von solchen dar.
Bei den Inhalten handelt es sich ausdrücklich nicht um eine Finanzanalyse, sondern um journalistische oder werbliche Texte. Leser oder Nutzer, die aufgrund der hier angebotenen Informationen Anlageentscheidungen treffen bzw. Transaktionen durchführen, handeln vollständig auf eigene Gefahr. Es kommt keine vertragliche Beziehung zwischen der der Apaton Finance GmbH und ihren Lesern oder den Nutzern ihrer Angebote zustande, da unsere Informationen sich nur auf das Unternehmen beziehen, nicht aber auf die Anlageentscheidung des Lesers oder Nutzers.
Der Erwerb von Finanzinstrumenten birgt hohe Risiken, die bis zum Totalverlust des eingesetzten Kapitals führen können. Die von der Apaton Finance GmbH und ihre Autoren veröffentlichten Informationen beruhen auf sorgfältiger Recherche, dennoch wird keinerlei Haftung für Vermögensschäden oder eine inhaltliche Garantie für Aktualität, Richtigkeit, Angemessenheit und Vollständigkeit der hier angebotenen Inhalte übernommen. Bitte beachten Sie auch unsere Nutzungsbedingungen.